Depuis le 1er février dernier, le Livret A paie les dépôts à hauteur de 3% net dans une limite de 22 950 euros. S’il existe une unique solution pour dépasser ce plafond maximal imposé par l’Etat, elle n’est pas accessible très facilement. Si vous avez plus d’épargne à faire fructifier, il vous faudra trouver des alternatives – avec le moins de risque possible.
Quand on parle de placements d’épargne, il faut savoir distinguer les livrets réglementés par l’Etat (et dont les encours sont donc garantis par la France) de ceux qui ne le sont pas. BNP Paribas, Société Générale, Crédit Mutuel ou encore Boursorama Banque proposent par exemple un livret d’épargne non-réglementé : si la banque venait à faire faillite, votre capital ne serait alors pas garanti.
Le Livret A, comme le LDDS, sont deux placements très populaires qui sont assurés par l’Etat. Au 31 décembre 2022, les encours sur ces deux livrets s’élevaient à plus de 375 milliards d’euros. Alors que son rendement a triplé sur la seule dernière année (passant de 1% à 3% net), ce n’est pas le cas du plafond. Si vous cherchez un livret aussi sécurisé que le Livret A, connaissez-vous le LEP ?
Un livret d’épargne accessible à 40% des Français
Le Livret d’Epargne Populaire, ou LEP, est un placement garanti par l’Etat qui paie un rendement supérieur au Livret A tout en assurant la même sécurité des fonds de ses détenteurs. Le gouvernement a sensiblement simplifié les conditions d’ouverture pour le rendre plus facilement accessible aux 40% des Français qui y sont éligibles.
https://twitter.com/BrunoLeMaire/status/1217532199865659392
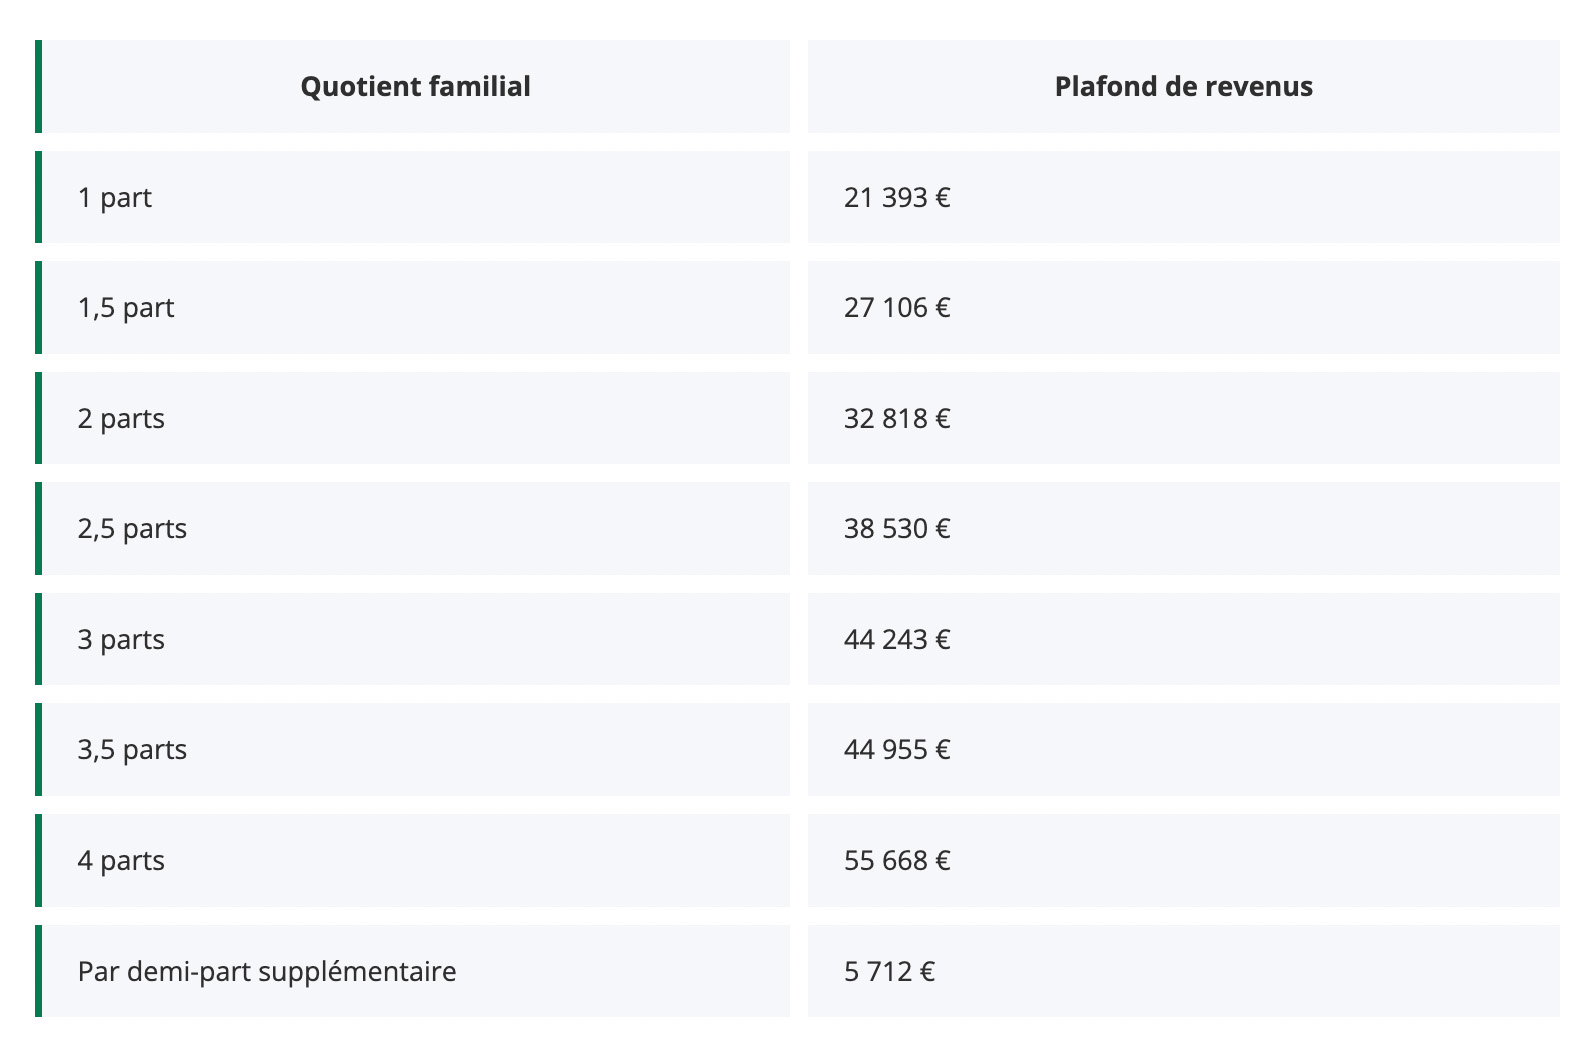
Pour en profiter, il faut que votre foyer fiscal possède un revenu fiscal de référence inférieure à 21 393 euros pour une part. Pendant longtemps, il fallait à chaque fois présenter son avis d’imposition au banquier pour qu’il renouvèle le LEP, année après année. Ce n’est désormais plus le cas et les titulaires n’ont plus besoin de le faire.
Ci-dessous, vous avez les paliers fixés par la Banque de France qui vous permettent – ou non – de profiter du LEP. Ces chiffres concernent les personnes qui habitent en France métropolitaine et cela concerne les revenus de 2022 (qui seront dans votre déclaration d’impôts que vous ferez en 2023). Par exemple, si vous avez 2 parts, votre revenu fiscal de référence ne doit pas dépasser les 32 818 euros.
Un placement lucratif boudé à tort
Ce qui est frustrant, c’est que seulement 7 millions de personnes profitent de cette niche fiscale. Le LEP est un placement qui est bien plus avantageux que le Livret A puisqu’il paie 6,1% d’intérêts nets par an depuis le 1er février dernier. C’est donc plus de 2 fois la rémunération du Livret A, qui s’élève à 3% net depuis le 1er février dernier.
Il y a toutefois une chose à garder en tête : le plafond du LEP est fixé à 7 700 euros. Cela vous permet donc d’avoir au maximum 6,1% de rendement sur ce montant, ce qui représente 469,70 euros nets par an. C’est autant que si vous placiez le double du montant sur le Livret A, qui paie deux fois moins. Si vous avez la possibilité, on vous conseillera donc de mettre d’abord votre argent sur le Livret d’Epargne Populaire avant de le mettre sur le fameux Livret A. Ce placement qui est supervisé par l’Etat est bien plus avantageux. Reste une question : pourquoi est-il aussi boudé ?